「また増えるの?」2026年度、社会保障の“サイレント値上げ”総まとめ
桜の季節、新生活への期待とともに郵便受けに届く一通の通知。 そこに記された数字を、私たちはどれほど切実に眺めているでしょうか。 2026年(令和8年)4月、日本の社会保障制度は一つの大きな転換点を迎えます。 「また数百円か」という溜息の裏側で、私たちの手取りはじわじわと、しかし確実に削られ続けています。特に「独身税」という言葉で揶揄される新制度は、世代や家族構成を問わず、私たちの「納得感」を激しく揺さぶっています。 今、私たちの財布の中で何が起きようとしているのか。 その「見えない負担」の正体と、私たちが取れる賢い対策を整理してみましょう。 Contents 「数百円」の積み重ねが家計を削る国民年金保険料子ども・子育て支援金「もしも」の時の負担も静かに上昇高額療養費の上限引き上げ国保上限の引き上げ負担を「未来への投資」に変える選択「半分は会社が払ってくれる」という安心感保障のグレードアップまとめ変わる時代の中で、私たちができること「数百円」の積み重ねが家計を削る まずは、目に見えにくい月々の微増です。 国民年金保険料 月額17,920円へ。前年より410円のアップです。「ワンコイン以下なら……」と感じるかもしれませんが、ここ数年、着実に階段を上るような負担増が続いています。 子ども・子育て支援金 ついに徴収が始まります。加入する保険によりますが、月数百円〜千円超の上乗せに。お子さんの有無にかかわらず全員が対象であることから、SNS等では「独身税」という刺のある呼び名が広がりました。 「もしも」の時の負担も静かに上昇 さらに2026年度は、病気や介護が必要になった時の「出口」の負担も変わります。 高額療養費の上限引き上げ 大きな手術などで支払いが一定額を超えた時に助けてくれるこの制度。2026年8月から、自己負担の「上限額」が所得区分に応じて引き上げられる見込みです。 国保上限の引き上げ 国民健康保険の賦課限度額が年間110万円へ。主に高所得層が対象ですが、この5年で10万円以上も底上げされており、現役世代への圧力は強まる一方です。 負担を「未来への投資」に変える選択 こうしたニュースが続く中で、今注目されているのが「社会保険(厚生年金・健康保険)への加入」という選択肢です。 これまでは「手取りが減るから社会保険には入りたくない」という声も多く聞かれました。しかし、
2026年制度改正後でも消えない妊娠・出産の“最大の格差”
国保と社保で「本当に違う」たった一つのこと 妊娠や出産を考えたとき、 多くの人が気にするのは「出産費用はいくらかかるのか?」という点です。 ですが、実は―― 本当に差が出るのは、そこではありません。 Contents 出産費用は「ほぼ同じ」本当の違いは「出産後の生活」社保だけにある「出産手当金」国保には「収入補填」がないよくある勘違いに注意まとめ出産費用は「ほぼ同じ」 まず、よくある誤解から。 国保でも社保でも、出産育児一時金(原則50万円) は支給されます。 そのため、 ということは、実はあまりありません。 さらに2026年以降は、正常分娩が保険適用になる方向で制度改正も進んでいます。 ここだけを見ると、「国保でも社保でも大差ない」と感じるかもしれません。 本当の違いは「出産後の生活」 問題はここからです。 出産前後は、 という状態になりがちです。 この「働けない期間」をお金で支えてくれる制度があるかどうか。 ここで、国保と社保の差がはっきり分かれます。 社保だけにある「出産手当金」 社会保険に加入している人(被保険者本人)は、出産手当金を受け取ることができます。 この期間、給与の約3分の2 が支給されます。 たとえば、月30万円相当の収入がある人なら、 👉 約20万円 × 約3か月 = 約60万円 出産中の「生活費」が、制度で守られるイメージです。 国保には「収入補填」がない 一方、国保の場合。 つまり、 出産費用は何とかなるけど 出産中の生活費は完全に自己責任 という状態になります。 貯金を切り崩すか、無理をして早めに働くか選択肢は限られます。 よくある勘違いに注意 ここで、特に多い誤解を整理します。 まとめ 制度が少しずつ整ってきた今だからこそ、 「どの保険に、どの立場で入るか」 が、将来の安心を大きく左右します。 そして何より大切なのは―― 今からでも、選択肢を知ることはできるということ。 もう妊娠している人も、これから考えたい人も、「遅すぎる」ということはありません。 今の状況を知り、自分と家族にとって無理のない形を考える。 それだけでも、気持ちは少し軽くなります。 知ることは、あなたと大切な人を守るための、静かで確かな一歩です。 ご興味のある方は、ぜひ一度コチラをご覧ください😊
法人化は「利益の安定」が大前提
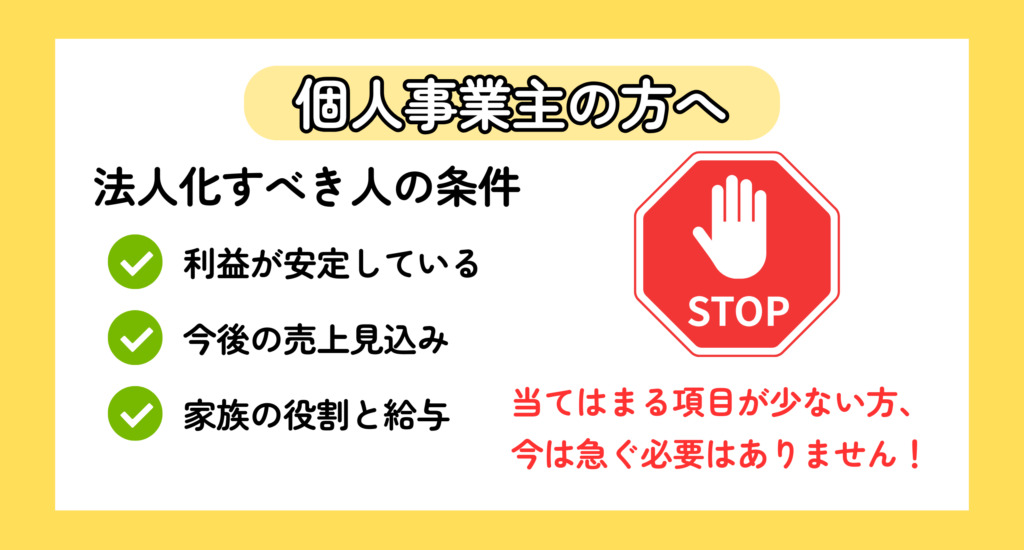
インボイス制度後の“失敗しない”判断基準をご紹介します😊✨ 個人事業主の方が一度は検討する法人化☝️ 昔は、法人化すると2年間の消費税免税が受けられるため、立ち上げ時の負担を大きく下げられるという明確なメリットがありました。 しかしインボイス制度が始まり、取引先からインボイス登録を求められる場面が増えたことで、初年度から消費税を負担するケースが一般的になっています😞 つまり「とりあえず法人化して節税」という時代は終わりました。 Contents 法人化は“利益が安定したあと”でないと危険インボイス後に見直すべき、法人化の本当の価値法人化の判断基準(インボイス制度後)まとめ法人化は“利益が安定したあと”でないと危険 法人化には大きなメリットがある一方で、初年度からの消費税負担・社会保険の会社負担・決算費用など、固定費が必ず増えます。そのため法人化は、利益が3〜5年安定して出ており、今後も継続が見込める段階で初めて検討すべきです。 売上が上下しやすい段階で法人化してしまうと、消費税・社保・税理士報酬などが重なり、 キャッシュフローが急に悪化して“逆に手元資金が減る”という失敗パターンが多発します。 インボイス後に見直すべき、法人化の本当の価値 消費税免税メリットは使えなくなりましたが、法人化の本質的な価値は依然として大きいものです。 ただし、これらのメリットは 「利益が出ている状態でこそ活きる」 という点が重要です。 法人化の判断基準(インボイス制度後) まとめ インボイス制度の影響で、以前よりも法人化した初年度から消費税を負担するケースが増えてきました😣 そのため、これまでよく言われていた「節税のために法人化しておけば安心」という考え方は、 どうしても成り立ちにくくなっています。 だからこそ、法人化は利益が3〜5年しっかり安定していて、これからも継続が見込める方に向いた選択へと変わりました❗ いまの利益がまだ波打っていたり、先の見通しに不安がある段階で法人化してしまうと、消費税や社会保険の負担が重なり、思った以上にキャッシュが減ってしまうことも珍しくありません。 法人化は“税金の話”だけではなく、これから先の働き方や暮らしをどう安定させるか—— そんな経営の質に関